一、风机行业概述与气体压缩机械的关联
风机与气体压缩机械同属流体机械领域,在工业生产的通风、送风、压缩、输送等环节中发挥关键作用。风机主要通过提高气体压力并排送气体,而气体压缩机械(如压缩机、鼓风机等)则侧重于提高气体压力以满足工艺需求。两者在冶金、化工、电力、环保、建材等下游行业中存在高度交叉的应用场景,其市场发展态势具有较强的关联性。2017-2022年期间,受国家供给侧结构性改革、环保政策趋严以及“十三五”规划收官与“十四五”开局的影响,中国风机及气体压缩机械行业经历了结构调整、技术升级与市场格局的深刻变化。
二、2017-2022年中国风机行业发展现状
(一)市场规模与增长趋势
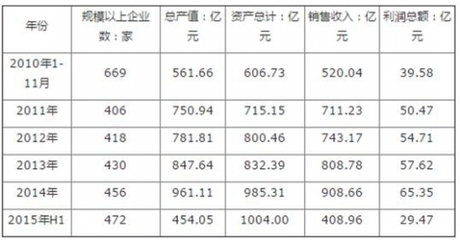
2017-2022年,中国风机行业市场规模总体呈现波动增长态势。2017年,受宏观经济回暖、工业投资回升带动,风机市场需求稳步提升。2018-2019年,行业继续保持增长,但增速有所放缓,主要受下游电力、冶金等行业投资周期影响。2020年,受新冠疫情冲击,部分工程项目延期,风机市场增速明显回落,但得益于环保通风、医疗净化等领域的需求增长,市场韧性较强。2021-2022年,随着“双碳”目标推进和制造业复苏,高效节能风机需求快速释放,行业市场规模恢复增长。据相关统计,2022年中国风机行业市场规模已超过千亿元级别,其中高效节能型风机占比持续提升。
(二)产品结构调整
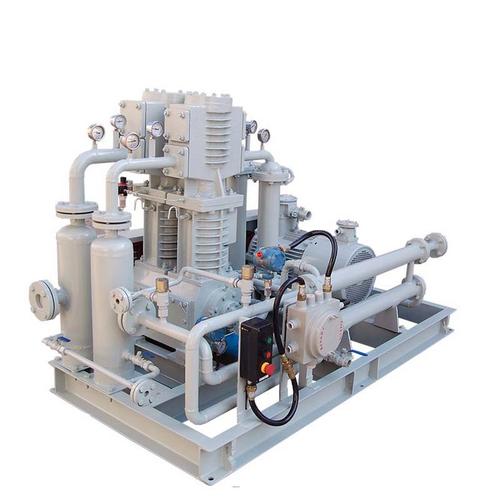
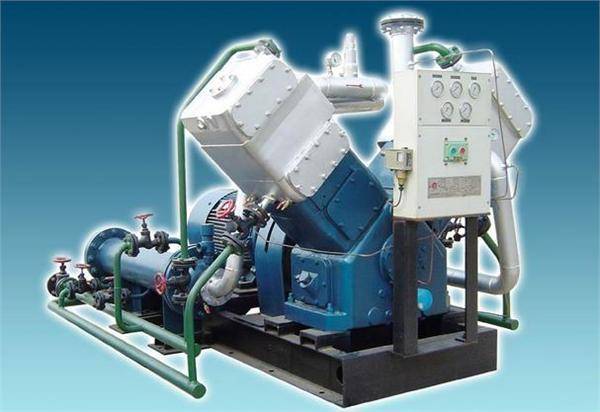
在“十三五”规划引导下,风机行业产品结构加速向高效、节能、低噪声方向调整。传统离心风机、轴流风机仍占据主导地位,但高效离心风机、罗茨鼓风机、磁悬浮鼓风机等高端产品市场份额逐步扩大。与气体压缩机械交叉的工艺压缩机、高压鼓风机等产品在石化、煤化工等领域的应用深化,推动了行业技术升级。
(三)行业竞争格局
中国风机行业企业数量众多,市场集中度相对较低,竞争较为激烈。2017-2022年期间,头部企业通过技术研发、并购整合等方式提升市场竞争力,在高效节能风机、大型工业风机等领域形成一定优势。外资品牌在高端市场仍占据较大份额,但本土企业在中低端市场及部分细分领域实现进口替代。气体压缩机械领域,如螺杆压缩机、离心压缩机等,本土企业竞争力逐步增强,但高端产品仍依赖进口。
(四)区域分布特征
风机及气体压缩机械企业主要集中在华东、华北、东北等工业基础较好地区。其中,浙江、江苏、山东、辽宁等地形成了较为完善的产业集群。2017-2022年,中西部地区随着产业转移和基础设施投资加大,市场需求增速较快,成为行业新的增长极。
三、气体压缩机械销售态势分析
气体压缩机械作为风机行业的重要关联产品,其销售情况在2017-2022年呈现出以下特征:
(一)销售规模与结构
2017-2022年,中国气体压缩机械销售规模整体呈上升趋势。2017-2019年,受石化、冶金、电力等行业投资拉动,压缩机、鼓风机等产品销量稳步增长。2020年受疫情影响,销售增速放缓,但医疗、电子等行业的特殊需求对部分产品形成支撑。2021-2022年,随着化工、新能源等领域投资加速,气体压缩机械销售回暖,其中螺杆压缩机、离心压缩机等主导产品销量增长明显,节能型压缩机销售占比进一步提升。
(二)细分产品销售情况
- 螺杆压缩机:作为气体压缩机械的主导产品之一,2017-2022年销量持续增长,广泛应用于空气动力、制冷、化工工艺等领域。本土品牌在中小型螺杆压缩机市场占有率较高,大型高端产品仍以外资品牌为主。
- 离心压缩机:主要用于石化、空分、冶金等领域,2017-2022年市场需求受大型项目投资影响较大,销售规模呈现周期性波动。
- 鼓风机(罗茨鼓风机、离心鼓风机等):与风机行业重叠度较高,在环保水处理、气力输送等领域销售增长较快。特别是罗茨鼓风机,因污水处理厂提标改造需求,2017-2022年销售保持较高增速。
- 工艺压缩机:应用于化工、炼油等工艺流程,销售受行业投资周期影响显著,2017-2019年销售较好,2020年有所回落,2021-2022年随化工项目复工保持平稳。
(三)销售渠道与出口形势
2017-2022年,气体压缩机械销售渠道以直销与经销相结合为主,电商平台销售逐步兴起。出口方面,2017-2019年出口规模稳中有增,2020年受全球疫情影响出口受阻,2021-2022年出口恢复增长,但高端产品出口仍面临技术壁垒和品牌认知度挑战。
四、十三五市场商机分析(含气体压缩机械)
(一)“十三五”期间(2016-2020年)市场商机回顾
“十三五”期间,国家推进供给侧结构性改革,加强环保治理,实施《中国制造2025》,为风机及气体压缩机械行业带来多重商机:
- 环保治理商机:大气污染防治、水环境治理等政策推动高效风机、罗茨鼓风机、工艺压缩机需求增长。
- 节能减排商机:工业能效提升促使高效节能风机、永磁变频压缩机等产品市场扩大。
- 高端装备商机:重大技术装备国产化政策带动大型离心压缩机、高端鼓风机研发与销售。
- 基础设施商机:城市轨道交通、地下管廊等建设拉动通风设备与气体压缩机械需求。
(二)“十三五”后期及“十四五”初期市场商机延续
2021-2022年作为“十四五”开局之年,风机及气体压缩机械行业商机进一步拓展:双碳目标下,新能源、节能环保、碳捕集等领域对高效风机和压缩机械需求增加;化工、石化行业转型升级带动工艺压缩机、大型离心压缩机需求;污水处理、固废处理等环保设施建设继续拉动鼓风机销售。数字化、智能化趋势推动智能风机、智能压缩机市场兴起,为企业创造新的增长点。
五、结论与展望
2017-2022年,中国风机行业市场总体保持发展态势,产品结构持续优化,行业集中度有所提升。气体压缩机械作为关联领域,销售规模稳步扩大,节能化、高端化趋势明显。“十三五”期间环保、节能、高端装备等政策为行业带来显著商机;“十四五”初期在双碳目标和新基建推动下,市场商机进一步延续并拓展。风机及气体压缩机械企业需抓住技术创新、智能制造、绿色发展的机遇,提升高端产品竞争力,拓展国内外市场,以实现高质量发展。